2026 다가구주택 양도세 — 원룸이 10개여도 통째로 팔면 1주택, 12억원은 건물 전체 값으로 봅니다
목차 보기
건축법상 다가구주택을 가구별로 나누지 않고 하나의 매매단위로 팔면 건물 전체가 1주택입니다. 1세대가 그 건물 하나만 가지고 보유·거주 요건을 채웠다면 1세대 1주택 비과세를 받습니다. 다만 12억원 고가주택 기준은 건물 전체 양도가액으로 따지고, 딸린 땅이 넓으면 부수토지 배율을 넘는 부분은 과세됩니다. (소득세법 시행령 제155조 제15항·제156조 제3항, 2026년 9월 기준)
원룸이 10개면 집이 10채라고 생각하기 쉽습니다. 세법은 그렇게 보지 않습니다. 대신 세 가지를 차례로 확인해야 합니다. 건축법상 다가구주택이 맞는지, 어떻게 파는지, 전체 가격이 12억원을 넘는지입니다.
먼저 건축법상 ‘다가구주택’이 맞아야 합니다
시행령 제155조 제15항은 「건축법 시행령」 별표 1 제1호다목의 다가구주택에만 적용됩니다. 원룸이 여러 개인 건물이라도 아래 요건을 모두 갖춰야 합니다. 바닥면적에서 부설 주차장을 빼는 기준은 같은 별표 제1호나목 3)에 괄호로 적혀 있고 「이하 같다」로 다목에도 적용됩니다.
| 요건 | 기준 |
|---|---|
| 주택으로 쓰는 층수 | 지하층을 빼고 3개 층 이하. 1층 전부나 일부를 필로티 주차장으로 쓰고 나머지를 주택 외 용도로 쓰면 그 층은 층수에서 제외 |
| 바닥면적 | 1개 동의 주택으로 쓰이는 바닥면적(부설 주차장 면적은 제외) 합계 660㎡ 이하 |
| 세대수 | 대지 안 동별 세대수를 합해 19세대 이하가 거주할 수 있을 것 |
| 공동주택 여부 | 위 요건을 갖추고 공동주택에 해당하지 않을 것 |
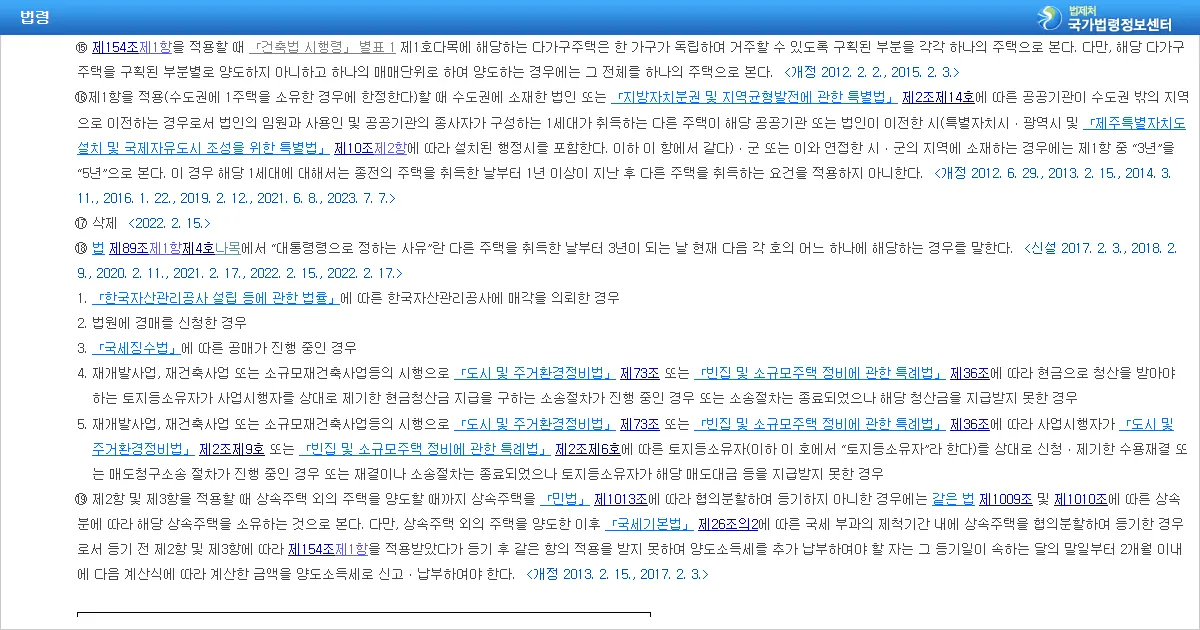
세법의 ‘주택’은 허가 여부나 공부상 용도와 관계없이 사실상 주거용인지로 판단합니다(소득세법 제88조 제7호). 건축물대장에는 3개 층인데 옥탑이나 근린생활시설 칸을 방으로 바꿔 실제 주거용 층이 늘었다면, 이 요건부터 다시 봐야 합니다.
통째로 팔면 1채, 나눠 팔면 가구 수만큼
같은 건물이라도 파는 방식이 주택 수를 바꿉니다.
| 양도 방식 | 세법상 주택 수 | 근거 |
|---|---|---|
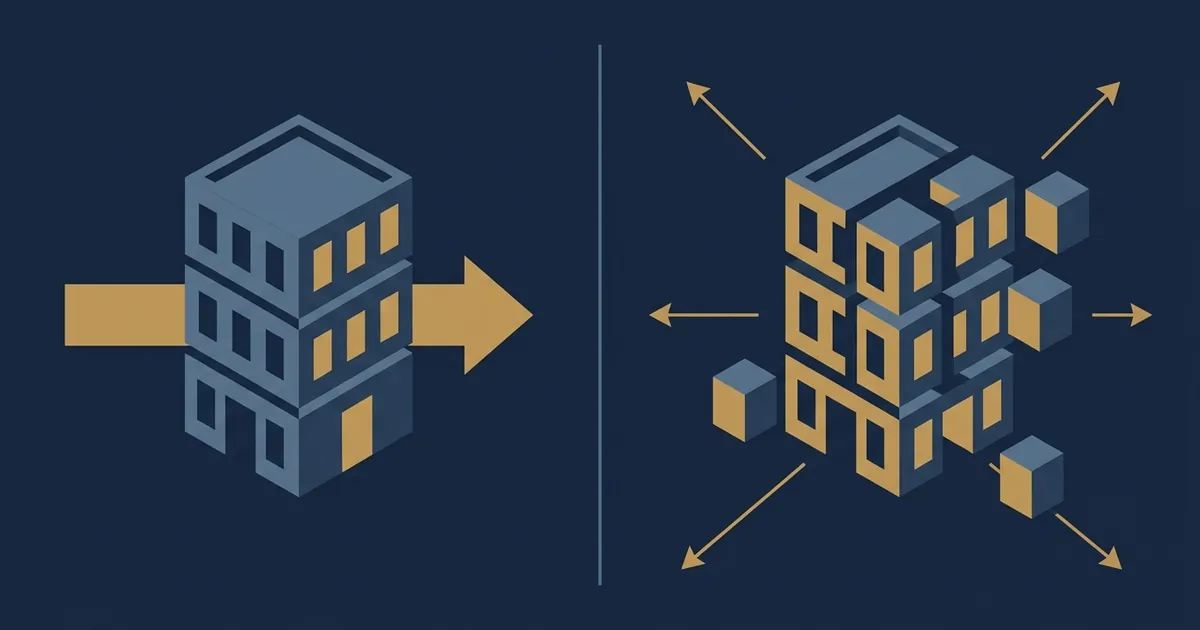
| 건물 전체를 하나의 매매단위로 양도 | 전체가 1주택 | 시행령 제155조 제15항 단서 |
| 구획된 가구별로 나눠 양도 | 가구마다 각각 1주택 | 같은 항 본문 |
흔한 오해가 여기서 생깁니다. “원룸이 많으니 어차피 다주택이라 비과세는 안 된다”는 말은 통째로 파는 경우엔 틀립니다. 반대로 “다가구는 무조건 1주택”도 틀립니다. 가구를 구획된 부분별로 따로따로 팔면 첫 가구를 팔 때 나머지 가구를 아직 보유하고 있으므로 1세대 1주택이 아닙니다. 그 건물이 조정대상지역에 있으면 다주택 중과(소득세법 제104조 제7항) 해당 여부도 따로 확인해야 합니다.
통째로 판다는 전제가 서면, 나머지 요건은 일반 주택과 같습니다. 1세대가 양도일 현재 국내에 그 1주택만 보유하고 2년 이상 보유해야 하며, 취득 당시 조정대상지역이었다면 보유기간 중 2년 이상 거주해야 합니다(시행령 제154조 제1항). 이 요건은 1세대 1주택 비과세 요건 정리에서 자세히 다룹니다.
12억원은 한 가구 값이 아니라 건물 전체 값입니다
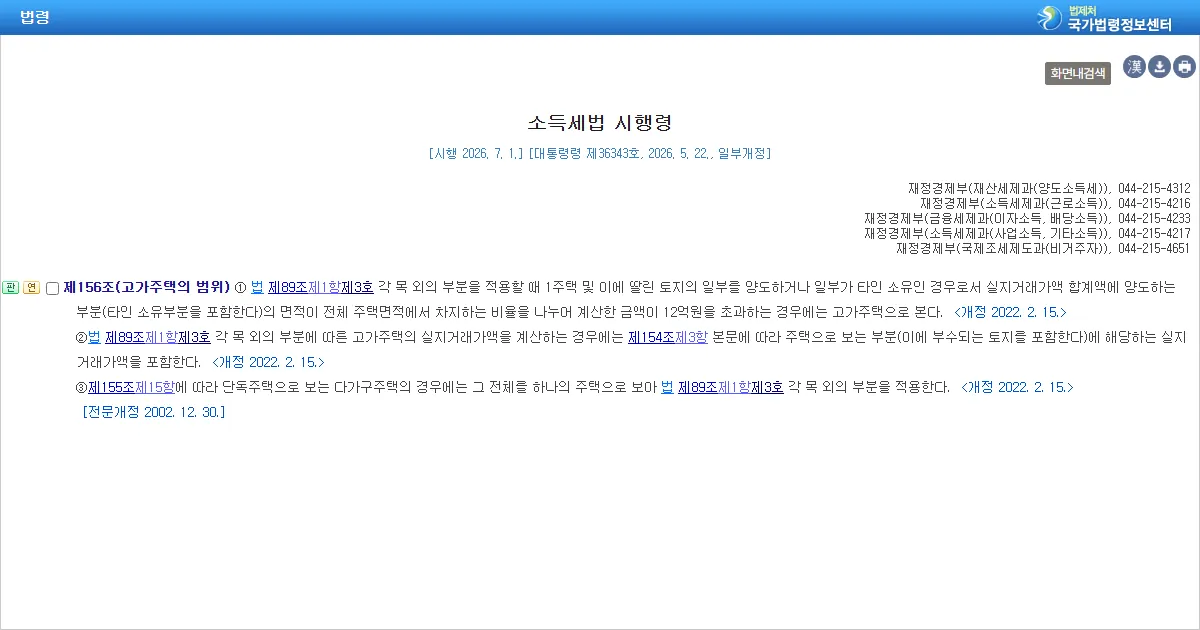
1세대 1주택 비과세는 양도 당시 실지거래가액이 12억원을 넘는 고가주택에는 전부 적용되지 않습니다(소득세법 제89조 제1항 제3호). 넘는 비율만큼은 과세됩니다. 시행령 제156조 제3항은 제155조 제15항에 따라 단독주택으로 보는 다가구주택은 그 전체를 하나의 주택으로 보아 이 기준을 적용한다고 정합니다.
그래서 가구당 시세가 2억원이어도 9가구 건물을 18억원에 팔면 고가주택입니다. 이 경우 양도차익과 장기보유특별공제에 (양도가액 − 12억원) ÷ 양도가액을 곱해 과세 부분만 남깁니다(시행령 제160조 제1항).
- 건축법상 다가구주택 요건 = 주택 층수 3개 층 이하(지하층 제외)·바닥면적 660㎡ 이하(부설 주차장 제외)·19세대 이하·공동주택 아닐 것.
- 하나의 매매단위로 팔면 전체가 1주택, 가구별로 나눠 팔면 가구마다 1주택.
- 12억원 고가주택 판정은 건물과 딸린 토지 전체 양도가액으로.
- 12억원 초과분은 양도차익·장기보유특별공제에 (양도가액 − 12억) ÷ 양도가액을 곱해 과세.
- 딸린 토지는 건물 정착면적의 3배·5배·10배 안만 비과세.
18억원에 통째로 팔면 세금은 이렇게 나옵니다
2014년 5월에 6억원에 산 다가구주택을 2026년 11월에 18억원에 통째로 판다고 해 봅니다. 1세대가 이 건물 하나만 가지고 있고, 소유자 세대가 그중 한 가구에 12년 동안 거주했으며, 필요경비와 그해 다른 양도소득은 없다고 가정합니다.
| 단계 | 금액 | 근거 |
|---|---|---|
| 전체 양도차익 | 1,200,000,000원 | 18억 − 6억, 제92조 제2항 제1호 |
| 과세 대상 양도차익 | 400,000,000원 | 12억 × (18억 − 12억) ÷ 18억, 시행령 제160조 제1항 제1호 |
| 장기보유특별공제 | − 320,000,000원 | 12억 × 80%(보유 10년 이상 40% + 거주 10년 이상 40%, 제95조 제2항 표 2) × (18억 − 12억) ÷ 18억, 시행령 제160조 제1항 제2호. 표 2는 보유기간 중 거주 2년 이상 요건(시행령 제159조의4) 충족 시 |
| 양도소득금액 | 80,000,000원 | 제95조 제1항 |
| 양도소득 기본공제 | − 2,500,000원 | 제103조 제1항 |
| 과세표준 | 77,500,000원 | 제92조 제2항 |
| 산출세액 | 12,840,000원 | 624만원 + 5,000만원 초과분 × 24%(제55조 제1항) |
표 2의 보유·거주 공제율(최대 80%)은 1세대 1주택이면서 보유기간 중 거주기간이 2년 이상일 때만 씁니다(시행령 제159조의4). 거주기간이 2년에 못 미치면 표 1(15년 이상 최대 30%)로 계산하므로 세금이 크게 늘어납니다. 양도차익이 12억원인데 이 예시의 세금은 1,284만원입니다(지방소득세 별도). 같은 건물을 구획된 가구별로 나눠 팔았다면 이 계산의 전제인 1세대 1주택부터 성립하지 않습니다. 장기보유특별공제율 표는 장기보유특별공제 정리에 따로 있습니다.
땅이 넓은 다가구는 부수토지 배율도 봐야 합니다
비과세는 건물이 정착된 면적에 지역별 배율을 곱한 주택부수토지 안에서만 적용됩니다(소득세법 제89조 제1항 제3호, 시행령 제154조 제7항). 넘는 토지는 비과세 대상이 아닙니다.
| 토지 위치 | 배율 |
|---|---|
| 도시지역 내 토지 중 수도권의 주거·상업·공업지역 | 3배 |
| 도시지역 내 토지 중 수도권의 녹지지역 | 5배 |
| 도시지역 내 토지 중 수도권 밖의 토지 | 5배 |
| 그 밖의 토지(도시지역이 아닌 토지) | 10배 |
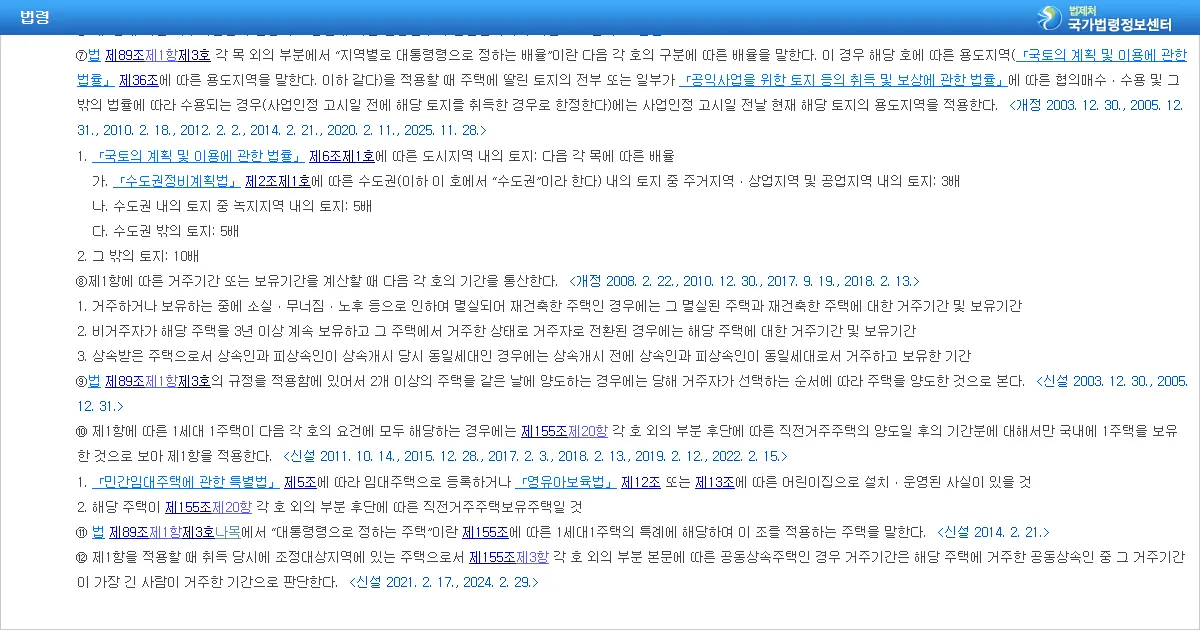
예를 들어 서울 주거지역 대지 330㎡에 건물 정착면적이 100㎡라면 300㎡까지만 주택부수토지이고, 나머지 30㎡는 비과세 대상이 아닙니다. 대지를 넓게 두고 마당·주차장을 쓰는 오래된 다가구에서 자주 걸립니다.
1층이 상가라면 주택 연면적과 상가 연면적을 비교하는 단계가 하나 더 붙습니다. 이 부분은 겸용주택 양도세 정리에서 계산 방식까지 다룹니다.
함께 보면 좋은 글
- 2026 1세대 1주택 비과세 요건 — 1세대 판정부터 2년 보유·2년 거주까지 — 통째로 팔 때 적용되는 기본 요건
- 2026 겸용주택 양도세 — 12억을 넘는 순간 면적 비교가 무의미해집니다 — 1층 상가가 있는 다가구주택
- 2026 장기보유특별공제 — 기간을 세는 기준일과 공제가 아예 빠지는 경우 — 계산 예시의 80% 공제율
- 2026 양도소득세 계산법 — 양도차익·장기보유특별공제·세율 — 과세표준과 세율 계산 순서
근거 자료
- 소득세법 시행령 제155조(1세대1주택의 특례) — 국가법령정보센터
- 소득세법 시행령 제156조(고가주택의 범위) — 국가법령정보센터
- 소득세법 시행령 제154조(1세대1주택의 범위) — 국가법령정보센터
- 소득세법 시행령 제160조(고가주택에 대한 양도차익등의 계산) — 국가법령정보센터
- 소득세법 제89조(비과세 양도소득) — 국가법령정보센터
- 소득세법 제95조(양도소득금액) — 국가법령정보센터
- 건축법 시행령 별표 1(용도별 건축물의 종류) — 국가법령정보센터
자주 묻는 질문
원룸이 10개 있는 다가구주택인데, 주택을 10채 가진 다주택자인가요?
파는 방식에 따라 다릅니다. 소득세법 시행령 제155조 제15항은 다가구주택을 한 가구가 독립해 거주할 수 있게 구획된 부분마다 하나의 주택으로 보되, 구획별로 나눠 팔지 않고 하나의 매매단위로 양도하면 그 전체를 하나의 주택으로 봅니다. 가구별로 쪼개지 않고 건물 전체를 하나의 매매단위로 넘기면 1주택으로 1세대 1주택 비과세를 판정합니다.
비과세 12억원 기준은 한 가구 가격으로 보나요, 건물 전체 가격으로 보나요?
전체 가격입니다. 소득세법 시행령 제156조 제3항은 제155조 제15항에 따라 단독주택으로 보는 다가구주택은 그 전체를 하나의 주택으로 보아 고가주택 기준을 적용한다고 정합니다. 가구가 많아 한 가구당 가격은 낮아도 건물과 딸린 토지의 양도가액 합계가 12억원을 넘으면 넘는 부분 비율만큼 과세됩니다.
1층이 상가인 다가구주택도 전체가 주택인가요?
주택 부분의 연면적이 상가보다 넓으면 비과세 판정에서는 전부를 주택으로 봅니다(소득세법 시행령 제154조 제3항). 주택 연면적이 상가보다 적거나 같으면 상가는 주택이 아닙니다. 다만 양도가액이 12억원을 넘는 고가주택이면 같은 시행령 제160조 제1항에 따라 상가 부분은 주택으로 보지 않고 따로 과세합니다.
옥탑에 방을 들여 주택으로 쓰는 층이 4개 층이 됐습니다. 그래도 다가구주택인가요?
건축법 시행령 별표 1 제1호다목의 다가구주택 요건은 주택으로 쓰는 층수가 지하층을 빼고 3개 층 이하여야 합니다. 소득세법은 주택을 허가 여부나 공부상 용도와 관계없이 사실상 주거용으로 쓰는지로 판단하므로(제88조 제7호), 실제 주거용 층이 3개 층을 넘으면 다가구주택 특례의 전제가 흔들립니다. 이런 건물은 양도 전에 세무서나 세무사에게 판정을 받아 두는 편이 안전합니다.
「소득세법」 [시행 2026. 1. 1., 법률 제21221호] 제55조·제88조·제89조·제92조·제95조·제103조·제104조, 「소득세법 시행령」 [시행 2026. 7. 1., 대통령령 제36343호] 제154조·제155조·제156조·제159조의4·제160조, 「건축법 시행령」 [시행 2026. 7. 28., 대통령령 제36541호] 별표 1 제1호나목·다목을 2026년 9월 15일 국가법령정보센터 원문으로 대조해 작성했습니다. 계산 예시는 필요경비·다른 양도소득이 없고 소유자 세대가 그 건물에 거주했다고 가정한 단순화이며, 지방소득세는 넣지 않았습니다. 이 글은 일반 정보이며 개별 사안에 대한 세무 자문을 대체하지 않습니다.