2026 증여세 대납 — 부모가 세금까지 내주면 1억에 485만원이 아니라 537만원, 계산법과 신고방법
목차 보기
증여세는 증여받은 사람이 내는 세금입니다(상속세 및 증여세법 제4조의2 제1항). 그래서 부모가 대신 내 주면 그 세금도 다시 증여한 재산이 되고, 같은 부모에게서 받은 앞선 증여와 10년 합산됩니다. 성년 자녀에게 1억원을 쥐여 주면서 세금까지 부모가 부담하려면 처음부터 1억 537만 1천원을 증여해 세금 537만 987원을 내는 구조가 되고, 자녀가 스스로 낼 때의 485만원보다 약 52만원이 많습니다. (2026년 9월 기준)
이 글은 “증여세 대납 계산”과 “대납시 신고방법”을 다룹니다. 대신 내 준 세금이 증여가 되는 근거, 나중에 따로 내 주면 신고가 꼬리를 무는 이유, 세금까지 얹어 한 번에 주는 금액을 구하는 법, 그리고 대납이 증여가 아닌 예외(연대납부의무)까지입니다.
- 납부의무자 증여받은 사람 (제4조의2 제1항) — 부모가 대신 내면 그 세액이 재차증여 (국세청 해석)
- 합산 10년 안에 같은 사람(직계존속은 그 배우자 포함)에게서 받은 증여가 합계 1천만원 이상이면 합산 (제47조 제2항, 합산배제증여재산 제외)
- 성년 자녀 1억원 + 세금 부담 → 1억 537만 1천원 증여, 납부세액 537만 987원
- 나중에 따로 대납 → 485만원 다음 회차 47만 450원, 이런 식으로 신고가 이어짐
- 예외 수증자가 비거주자 등 연대납부의무(제4조의2 제6항)가 있을 때 대납은 재차증여 아님 (재산세과-567)
- 신고 증여받은 날이 속한 달의 말일부터 3개월, 납부할 세액이 1천만원을 넘으면 2개월 분납 (제68조·제70조)
대신 내 준 세금이 왜 증여가 되나
제4조의2 제1항은 수증자가 증여세를 납부할 의무가 있다고 정합니다. 자녀가 거주자이면 증여받은 모든 재산, 비거주자이면 국내에 있는 증여재산이 대상입니다. 세금은 자녀의 몫이라서, 부모가 그 돈을 대신 내면 자녀는 갚아야 할 세금을 공짜로 갚은 셈이 됩니다.
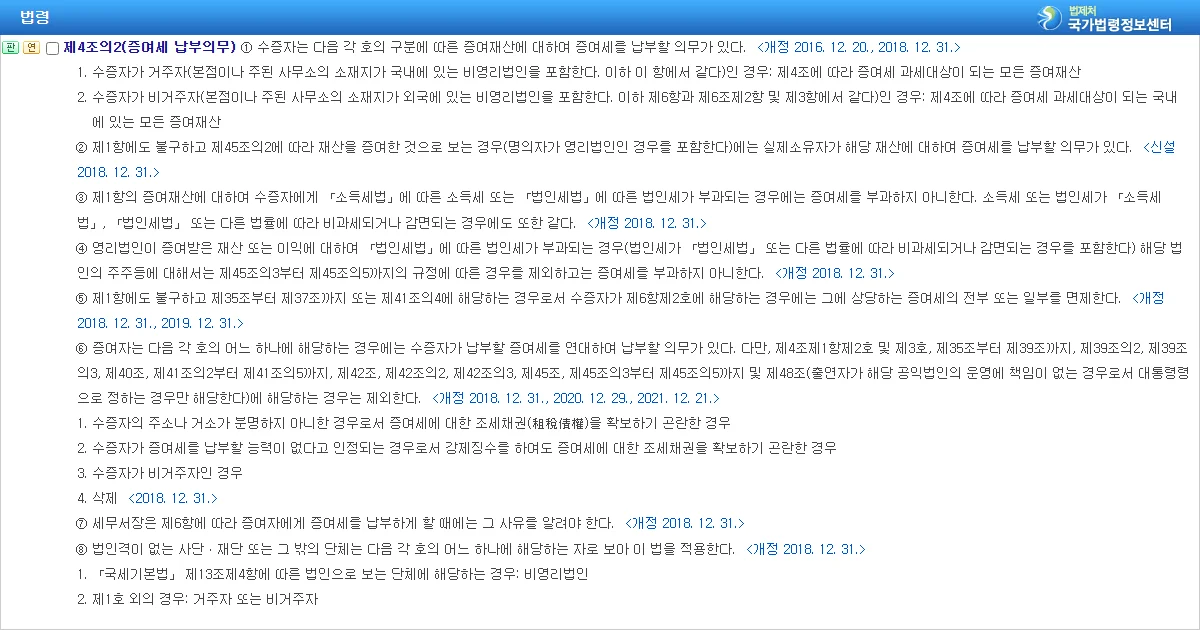
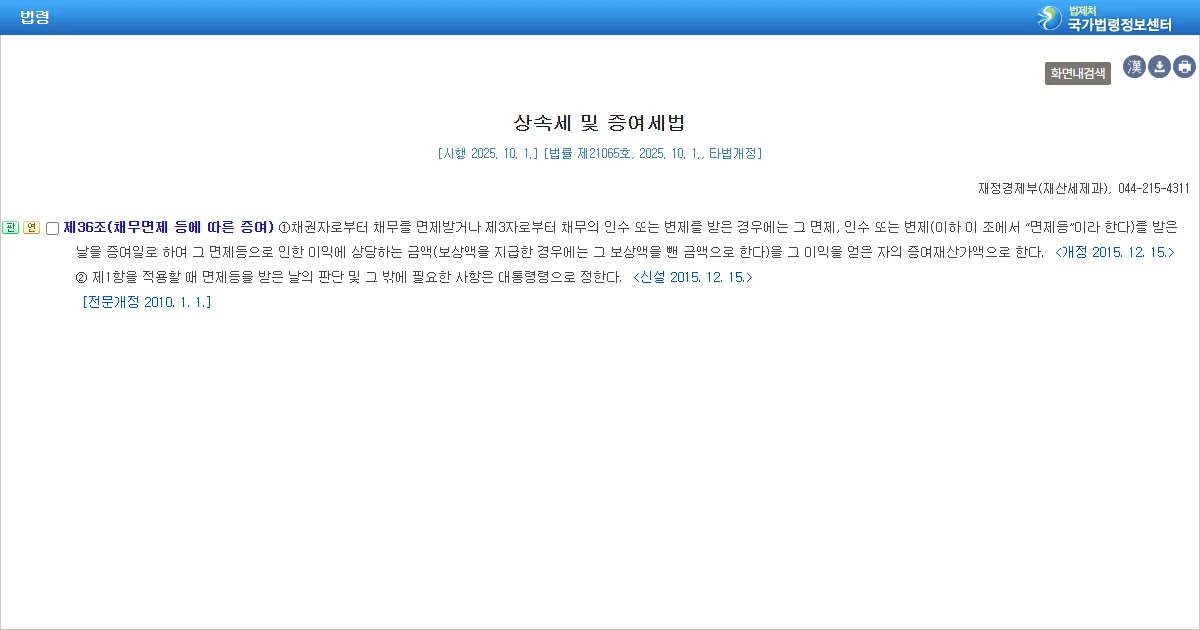
조문이 “대신 낸 증여세는 증여”라고 직접 적지는 않습니다. 과세 근거는 무상으로 이전받은 이익을 증여재산으로 보는 제4조 제1항 제1호와, 제3자에게서 채무의 변제를 받으면 그 이익을 증여재산가액으로 하는 제36조 제1항입니다. 국세청은 증여자가 증여세를 대신 내면 “대신 납부할 때마다 재차증여”라고 회신해 왔습니다(재삼46014-135, 당시 제34조의3 — 현행 제36조에 해당). 해석이지 조문은 아니지만, 실무는 이 기준으로 움직입니다.
나중에 따로 내 주면 — 신고가 꼬리를 뭅니다
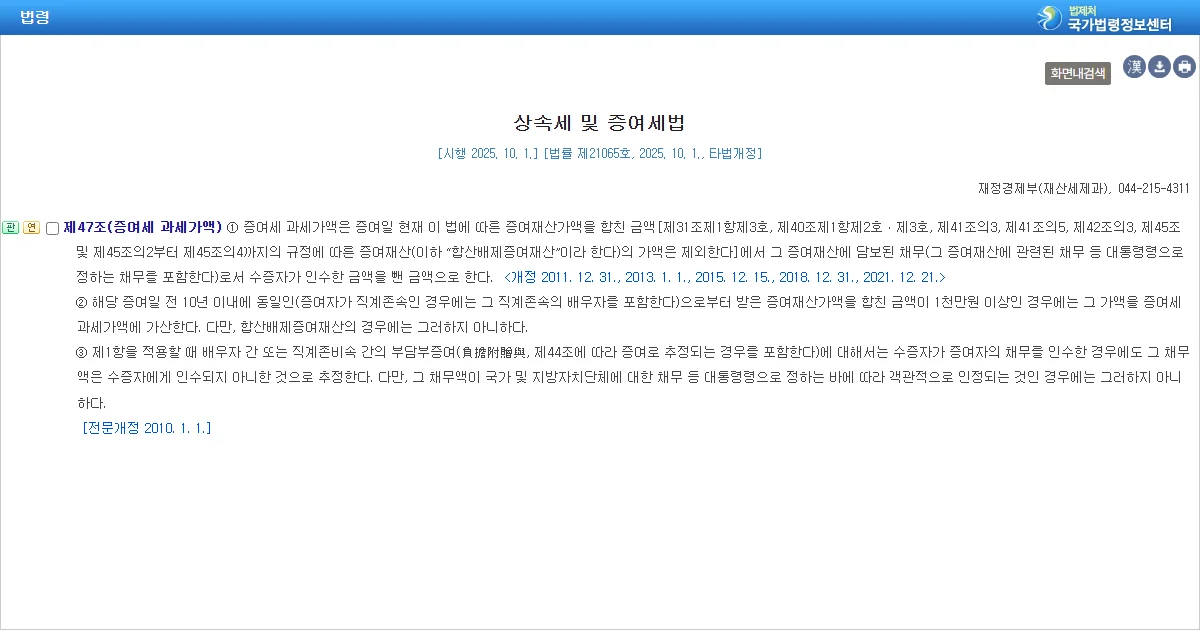
성년 자녀에게 현금 1억원을 먼저 주고, 자녀가 신고한 세금 485만원을 부모가 내 줬다고 해 봅니다. 485만원은 새 증여이고, 10년 안에 같은 부모에게서 받은 1억원과 합산합니다(제47조 제2항 — 합계 1천만원 이상, 직계존속은 그 배우자도 동일인으로 봄). 명의신탁 증여의제·재산취득자금 증여추정 등 제47조 제1항 괄호에 열거된 합산배제증여재산(같은 항 단서)은 합산하지 않지만, 현금과 대납 세액은 여기에 들지 않습니다.
| 성년 자녀, 부모에게 현금 | 1회차 (1억원) | 2회차 (대납 485만원) |
|---|---|---|
| 과세가액 | 1억원 | 1억 485만원 (1억원 합산) |
| 증여재산공제 | 5,000만원 | 5,000만원 (10년 한도 안에서 한 번) |
| 과세표준 | 5,000만원 | 5,485만원 |
| 산출세액 (세율 10%) | 500만원 | 548만 5천원 |
| 납부세액공제 (제58조) | — | −500만원 |
| 신고세액공제 3% | −15만원 | −1만 4,550원 |
| 납부세액 | 485만원 | 47만 450원 |
2회차의 3%는 548만 5천원 전체가 아니라 납부세액공제를 뺀 48만 5천원에 붙습니다. 제69조 제2항 제2호가 “이 법에 따라 산출세액에서 공제되는 금액”을 빼고 3%를 계산하게 하고, 제58조 제1항은 합산한 앞선 증여의 산출세액을 공제하도록 정하기 때문입니다(같은 조 제2항의 한도 = 548만 5천원 × 5,000만/5,485만 = 500만원 안). 앞선 증여가 부과제척기간(국세기본법 제26조의2 제4항·제5항)이 지나 과세되지 않은 경우에는 이 공제를 하지 않는다는 단서가 있으나, 몇 달 사이의 대납에는 해당하지 않습니다.
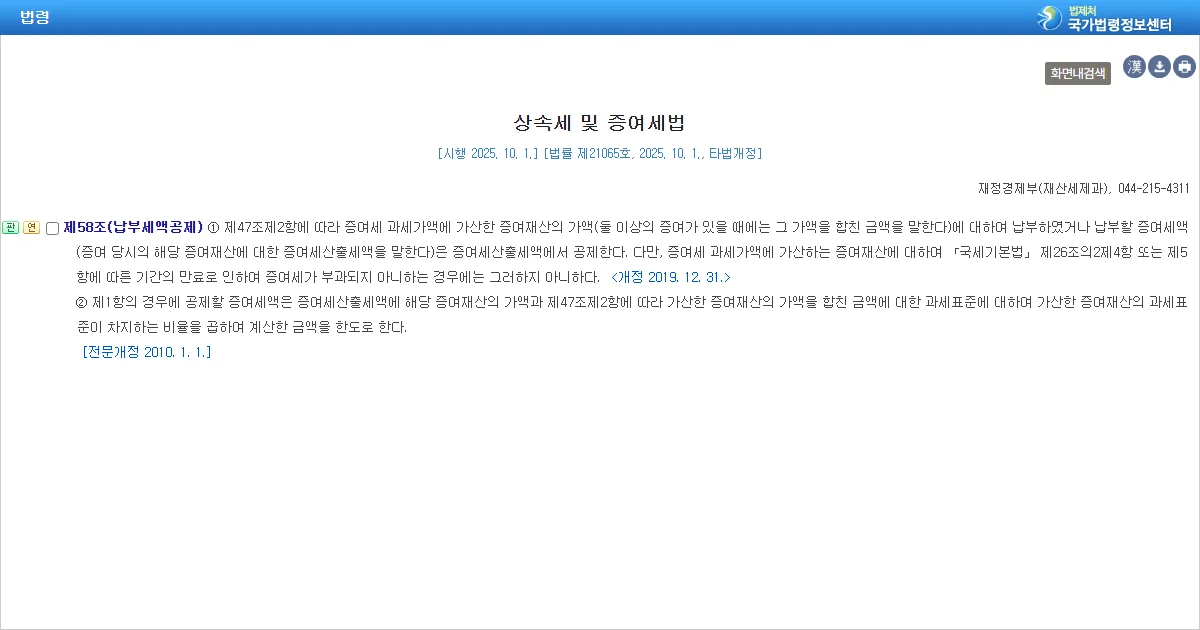
47만 450원도 부모가 내면 또 증여입니다. 회차가 거듭될수록 금액은 10분의 1 가까이 줄어 결국 아래 표의 “한 번에 주는 금액”과 거의 같은 세금으로 수렴합니다. 세금 총액은 비슷한데 신고만 여러 번이 되는 셈이고, 2회차부터 신고를 빼먹으면 무신고가산세(국세기본법 제47조의2)가 붙고 신고세액공제도 받지 못합니다.
처음부터 세금까지 얹어 주는 금액 계산
반복을 끊는 방법은 세금분을 포함한 금액을 한 번에 증여하는 것입니다. “자녀 손에 남길 돈 + 그 합계에 대한 증여세 = 증여할 금액”이 되도록 역산합니다. 세율은 제26조 표를 증여세에 그대로 씁니다(제56조) — 과세표준 1억원 이하 10%, 5억원 이하 1천만원 + 초과분 20%, 10억원 이하 9천만원 + 초과분 30%, 30억원 이하 2억 4천만원 + 초과분 40%, 30억원 초과 10억 4천만원 + 초과분 50%입니다.
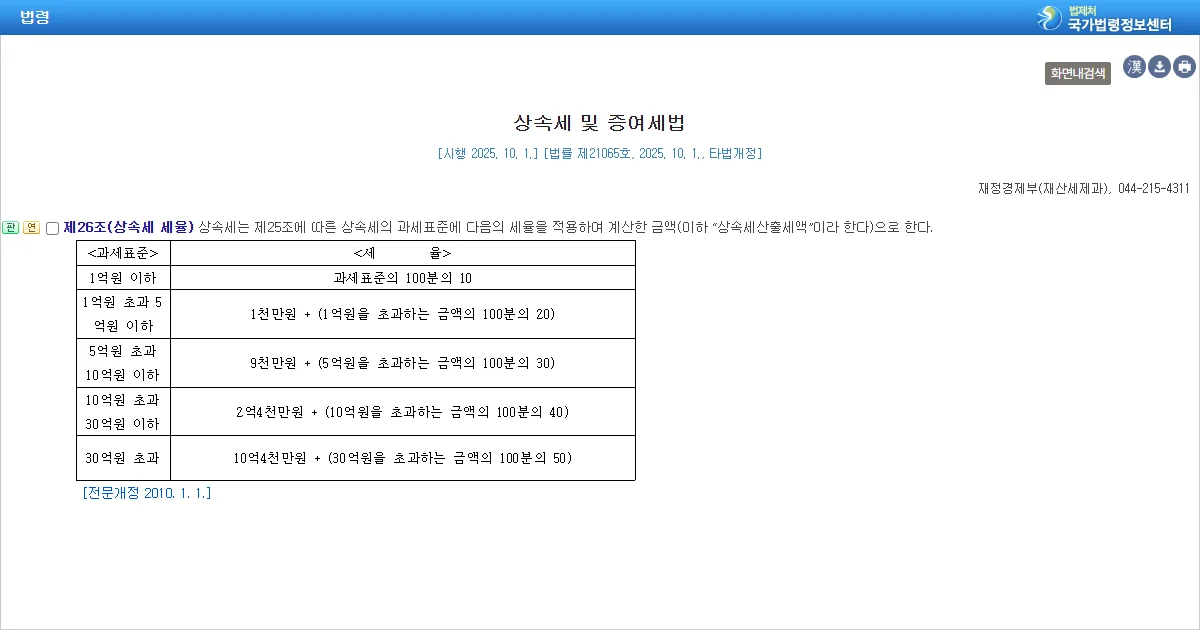
| 자녀 손에 남길 돈 | 자녀가 세금을 직접 낼 때 | 세금까지 얹어 한 번에 증여할 금액 | 그 금액의 납부세액 |
|---|---|---|---|
| 성년 1억원 | 485만원 | 1억 537만 1천원 | 537만 987원 |
| 성년 3억원 | 3,880만원 | 3억 4,813만 9천원 | 4,813만 8,966원 |
| 성년 5억원 | 7,760만원 | 6억 261만원 | 1억 260만 9,510원 |
| 미성년 5천만원 | 291만원 | 5,322만 3천원 | 322만 2,631원 |
| 미성년 1억원 | 776만원 | 1억 859만 4천원 | 859만 3,618원 |
가정: 부모 → 거주자 자녀, 현금, 10년 안에 부모(그 배우자 포함)에게서 받은 다른 증여 없음, 혼인·출산 공제 미사용, 기한 내 신고(3% 공제). 증여할 금액은 천원 단위로 올려 잡아 자녀에게 남는 돈이 목표액보다 몇십~몇백 원 많습니다. 조부모가 주는 경우는 산출세액에 30%(미성년자가 20억원을 넘게 받으면 40%) 할증이 붙으므로 이 표가 맞지 않습니다 — 손자 증여세에서 따로 봐야 합니다.
직계존속(수증자의 직계존속과 혼인 중인 배우자 포함, 사실혼 제외)에게서 받을 때 공제는 성년 5천만원, 미성년자 2천만원이고 10년 동안 모든 직계존속에게서 받은 증여를 합쳐 한 번 쓰는 한도입니다(제53조 제2호). 같은 조는 배우자 6억원(제1호), 직계비속(수증자와 혼인 중인 배우자의 직계비속 포함) 5천만원(제3호), 그 밖의 4촌 이내 혈족·3촌 이내 인척 1천만원(제4호)도 정하므로, 부모가 아닌 사람이 대납하는 경우에는 그 관계의 공제로 계산합니다. 부모가 이미 공제를 다 쓴 상태라면 같은 표에서 금액이 모두 커집니다.
역산이 어렵지 않은 이유는 과세표준 1억원 이하 구간에서는 증여액이 1원 늘 때 세금이 0.097원(10% × 97%)씩 늘기 때문입니다. 성년 1억원 사례는 “(1억원 − 5천만원 × 0.097) ÷ (1 − 0.097)“로 약 1억 537만원이 나옵니다. 구간이 바뀌면 식이 달라지니, 결과 금액을 계산기에 다시 넣어 납부세액을 확인하는 것이 안전합니다.
대납이 증여가 아닌 경우 — 연대납부의무
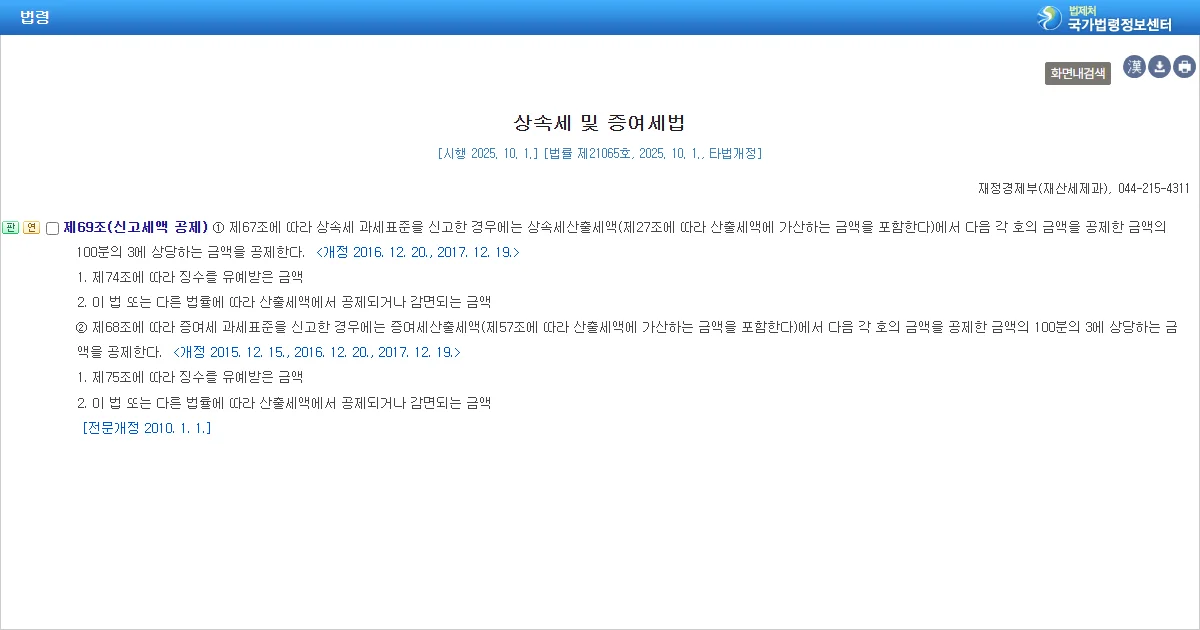
제4조의2 제6항은 증여자가 수증자의 증여세를 연대하여 납부할 의무를 지는 경우를 세 가지로 정합니다.
| 호 | 사유 |
|---|---|
| 제1호 | 수증자의 주소나 거소가 분명하지 않아 조세채권 확보가 곤란한 경우 |
| 제2호 | 수증자가 납부할 능력이 없다고 인정되고, 강제징수를 하여도 조세채권 확보가 곤란한 경우 |
| 제3호 | 수증자가 비거주자인 경우 |
다만 같은 항 단서는 제4조 제1항 제2호·제3호(저가·고가 거래, 취득 후 가치 증가), 제35조부터 제39조까지, 제39조의2, 제39조의3, 제40조, 제41조의2부터 제41조의5까지, 제42조, 제42조의2, 제42조의3, 제45조(재산취득자금 증여추정), 제45조의3부터 제45조의5까지, 그리고 일부 공익법인 출연(제48조)을 연대납부의무에서 뺍니다. 현금·부동산·예금·주식 같은 재산을 그냥 주는 경우(제4조 제1항 제1호 — 무상으로 이전받은 재산 또는 이익)는 단서에 들지 않습니다. 증여자에게 이 의무로 납부하게 할 때 세무서장은 그 사유를 알려야 합니다(같은 조 제7항).
여기서 연대납부의무가 걸리는 대상은 처음 무상으로 준 재산의 증여세입니다. 의무가 있는 증여자가 그 세금을 내는 것은 자기 의무를 이행하는 것이고, 의무가 없는 거주자 자녀의 세금을 내 주는 것은 앞에서 본 재차증여입니다.
이 의무가 있을 때 증여자가 내는 세금은 자기 의무를 이행한 것이라서 재차증여로 보지 않는다는 것이 국세청 회신입니다(재산세과-567, 2011.11.28. — 비거주자 수증 사안, 현행 제6항 제3호). 해외에 사는 자녀에게 국내 계좌로 돈을 보내고 부모가 증여세를 내는 경우가 대표적입니다.
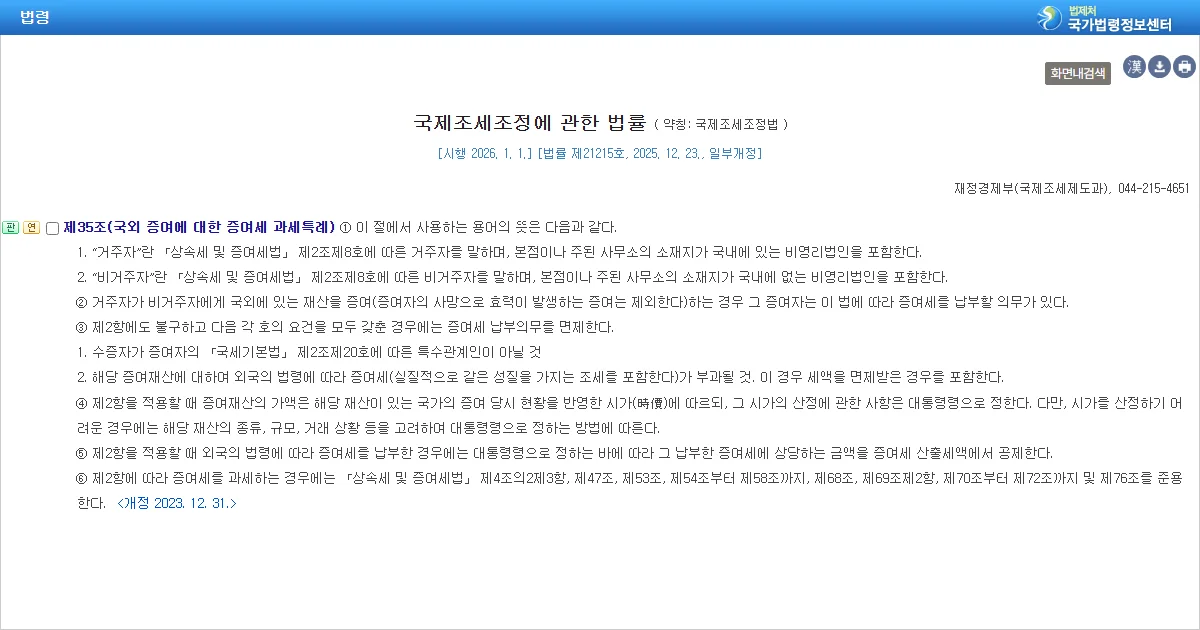
여기서 두 가지를 같이 봐야 합니다. 첫째, 제53조의 증여재산공제는 거주자가 받을 때만 적용되므로 비거주자 자녀는 5천만원 공제가 없습니다. 둘째, 거주자 부모가 비거주자 자녀에게 해외에 있는 재산을 주면(증여자의 사망으로 효력이 생기는 증여는 제외) 국제조세조정법 제35조 제2항에 따라 처음부터 증여자가 증여세 납부의무자입니다. 재산가액은 그 재산이 있는 나라의 증여 당시 시가로 하고(제4항), 외국에서 낸 증여세는 산출세액에서 공제하며(제5항), 과세가액·공제·세율·신고·납부는 같은 조 제6항이 상증법 제4조의2 제3항, 제47조, 제53조, 제54조제58조, 제68조, 제69조 제2항, 제70조제72조, 제76조를 준용합니다. 수증자가 특수관계인이 아니면서 외국에서 증여세(같은 성질의 조세 포함, 면제받은 경우 포함)가 부과되면 납부의무를 면제하는 규정(제3항)도 있지만, 부모와 자녀는 특수관계인이라 해당하지 않습니다. 연대납부 이야기는 국내 재산을 줄 때의 이야기입니다.
제1·2호는 자녀가 돈이 없다는 사정만으로 생기지 않습니다. 제2호는 강제징수를 해도 조세채권 확보가 곤란한 경우라서, 미성년 자녀에게 현금을 준 부모가 스스로 이 호를 들어 대납하는 길로 쓰기는 어렵습니다. 제4조의2 제5항은 제35조~제37조 등에 해당하는 증여에서 수증자가 이 제2호에 해당하면 증여세의 전부 또는 일부를 면제한다고 정하지만, 대납 세액을 제36조로 분류할지는 해석의 영역이고 제2호 요건도 이처럼 좁습니다.
대납시 신고방법 — 기록을 신고와 맞추기
세금까지 얹어 주기로 했다면 돈의 흐름과 신고서가 같은 금액을 가리키게 하면 됩니다.
- 증여할 금액 확정 — 위 역산으로 금액을 정합니다(성년 1억원 → 1억 537만 1천원).
- 부모 계좌 → 자녀 계좌로 그 합계를 이체 — 세금분을 따로 부모 계좌에서 세무서로 내지 않고, 자녀 계좌에 들어간 돈으로 자녀가 냅니다.
- 자녀 명의로 신고 — 증여받은 날이 속하는 달의 말일부터 3개월 이내, 증여재산가액은 이체한 합계 금액(제68조 제1항).
- 자녀 명의로 납부 — 납부할 금액이 1천만원을 넘으면 일부를 납부기한이 지난 뒤 2개월 안에 나눠 낼 수 있습니다(제70조 제2항, 제71조 연부연납을 허가받은 경우는 제외). 성년 3억원 사례(4,813만 8,966원)가 여기에 해당합니다.
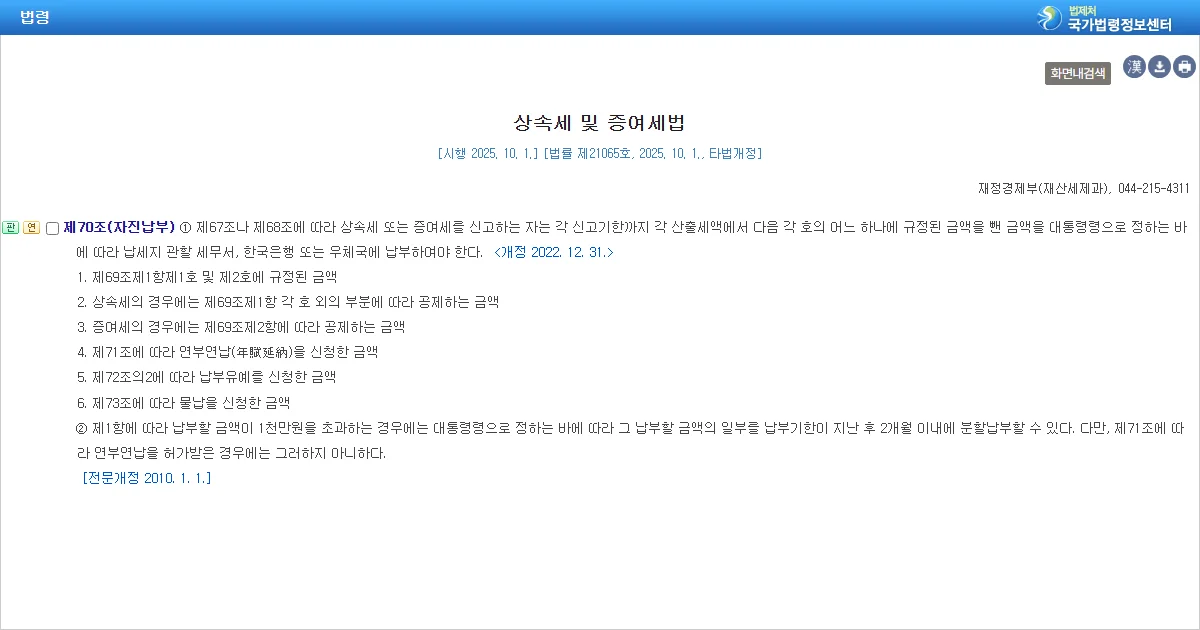
이미 1억원만 신고했고 부모가 세금을 따로 냈다면, 그 납부일이 속한 달의 말일부터 3개월 안에 대납액을 2회차 증여로 신고하는 것이 위 표의 계산입니다.
증여세 계산기로 확인하기역산한 금액(예: 10,537.1만원)을 증여재산가액에 넣으면 납부세액이 표와 맞는지 바로 확인됩니다
자주 틀리는 것 — 오해 교정
- “세금은 누가 내든 상관없다” → 납부의무자는 수증자입니다(제4조의2 제1항). 연대납부의무가 없는데 부모가 내면 그 세액이 재차증여입니다.
- “대납한 485만원은 공제 한도 안이라 세금이 없다” → 공제 5천만원은 1회차에서 이미 썼습니다. 485만원은 1억원과 합산돼 10% 구간에서 과세됩니다.
- “2회차 신고세액공제는 합산 산출세액 전체의 3%” → 납부세액공제를 뺀 금액의 3%입니다(제69조 제2항 제2호). 548만 5천원이 아니라 48만 5천원이 기준입니다.
- “해외 사는 자녀도 5천만원까지는 세금이 없다” → 국내 재산을 받는 비거주자는 제53조 공제를 받지 못합니다. 대신 부모의 대납은 연대납부의무 이행이라 재차증여로 보지 않습니다(재산세과-567).
함께 보면 좋은 글
- 2026 증여세 면제한도 — 배우자 6억·자녀 5천만·혼인출산 1억, 10년 한도의 기본 구조
- 2026 증여세 신고방법 — 3개월 기한 계산과 홈택스 신고 순서
- 2026 손자 증여세 — 조부모가 줄 때 붙는 30% 할증과 공제 공유
- 2026 가족 간 차용증 — 증여가 아니라 빌려줄 때의 조건
근거 자료
- 상속세 및 증여세법 제4조의2(증여세 납부의무) — 수증자 납부의무, 제6항 증여자 연대납부의무 3개 호와 단서 [법률 제21065호, 2025. 10. 1. 시행]
- 상속세 및 증여세법 제4조 제1항 제1호·제36조 제1항 — 무상 이전 이익, 제3자로부터의 채무 변제에 따른 증여
- 상속세 및 증여세법 제47조 제2항·제58조 — 10년 이내 동일인 증여 합산(1천만원 이상), 납부세액공제와 한도
- 상속세 및 증여세법 제26조·제53조·제55조·제56조 — 10~50% 세율, 직계존속 공제 5천만(미성년 2천만) 10년 한도, 과세표준
- 상속세 및 증여세법 제68조·제69조 제2항·제70조 제2항 — 3개월 신고기한, 신고세액공제 3%, 1천만원 초과 분납
- 국제조세조정에 관한 법률 제35조 — 거주자가 비거주자에게 국외 재산 증여 시 증여자 납세의무(제2항), 비특수관계·외국 과세 시 면제(제3항), 현지 시가(제4항), 외국납부세액 공제(제5항), 상증법 준용(제6항) [법률 제21215호, 2026. 1. 1. 시행]
- 국세청 질의회신 재삼46014-135(1997.1.24., 대납세액 재차증여 — 공식 원문 링크가 없어 국세법령정보시스템에서 문서번호로 조회), 재산세과-567(2011.11.28., 연대납부의무자의 대납은 재차증여 아님 — 회신 당시 조문 번호는 옛 제4조 제4항) — 해석이며 법령 아님
- 기준 시점: 2026년 9월 29일 국가법령정보센터 현행 법령
자주 묻는 질문
부모가 증여세를 대신 내주면 그것도 증여인가요?
그렇습니다. 증여세를 낼 의무는 증여받은 사람에게 있습니다(상증법 제4조의2 제1항). 부모가 대신 내면 자녀가 내야 할 세금을 무상으로 갚아 준 것이 되어, 국세청은 대신 낸 세액을 다시 증여한 재산으로 보고 같은 사람에게서 받은 앞선 증여와 합산합니다(재삼46014-135 등, 현행 제36조의 채무 변제에 따른 증여와 같은 구조). 예외는 증여자에게 법이 정한 연대납부의무가 있을 때입니다.
1억원을 주면서 세금도 부모가 내려면 얼마를 증여해야 하나요?
성년 자녀이고 10년 안에 부모에게 받은 증여가 없다면 1억 537만 1천원을 한 번에 증여하면 됩니다. 증여재산공제 5천만원을 뺀 과세표준 5,537만 1천원에 세율 10%를 매기면 산출세액 553만 7,100원, 신고세액공제 3% 16만 6,113원을 빼면 납부세액 537만 987원이고, 자녀 손에는 약 1억원이 남습니다.
이미 1억원을 증여하고 세금 485만원을 부모가 냈는데 어떻게 하나요?
부모가 낸 485만원이 새 증여가 되므로, 그 날이 속한 달의 말일부터 3개월 안에 다시 신고합니다(제68조 제1항). 10년 안에 같은 부모에게 받은 1억원을 합산해 산출세액 548만 5천원을 구하고, 앞서 계산한 산출세액 500만원을 빼고(제58조), 남은 48만 5천원에서 3%를 빼면 47만 450원입니다. 이 세금까지 부모가 내면 같은 일이 반복됩니다.
해외에 사는 자녀의 증여세를 부모가 내면 어떻게 되나요?
수증자가 비거주자이면 증여자가 연대납부의무를 집니다(제4조의2 제6항 제3호). 국세청은 연대납부의무자로서 대신 낸 증여세는 재차증여가 아니라고 회신했습니다(재산세과-567, 2011.11.28.). 다만 이는 국내 재산을 줄 때의 이야기이고, 이 경우 비거주자 자녀는 상증법 제53조 증여재산공제를 받지 못합니다(제53조는 거주자만). 거주자 부모가 해외에 있는 재산을 주면 국제조세조정법 제35조 제2항에 따라 처음부터 증여자가 납세의무자이고, 공제·신고·납부는 같은 조 제6항이 상증법 제53조·제68조 등을 준용합니다.
미성년 자녀라 돈이 없는데도 대납이 증여인가요?
미성년이라는 사정만으로 부모의 연대납부의무가 생기지는 않습니다. 제4조의2 제6항 제2호는 수증자가 납부할 능력이 없다고 인정되고 강제징수를 하여도 조세채권을 확보하기 곤란한 경우입니다. 미성년 자녀에게 현금을 줄 때도 처음부터 세금분을 포함해 증여하고 그 합계로 신고하는 쪽이 정리가 깔끔합니다.
「상속세 및 증여세법」 [법률 제21065호, 2025. 10. 1. 시행] 제4조·제4조의2·제26조·제36조·제47조·제53조·제55조·제56조·제58조·제68조·제69조·제70조와 「국제조세조정에 관한 법률」 [법률 제21215호, 2026. 1. 1. 시행] 제35조를 2026년 9월 29일에 국가법령정보센터 원문으로 열어 대조해 작성했습니다. 대납세액의 재차증여 여부는 조문이 직접 적지 않아 국세청 질의회신(재삼46014-135, 재산세과-567)을 함께 인용했으며, 이는 법령이 아니라 과세관청의 해석입니다. 계산 예시는 거주자인 자녀가 부모에게서 현금을 받고, 10년 안에 부모(부모의 배우자 포함)에게서 받은 다른 증여가 없으며, 혼인·출산 공제(제53조의2)를 쓰지 않고 기한 안에 신고하는 단순 가정이고, 개별 사안의 세무 자문을 대체하지 않습니다.
- 2026.10.1. 본문 근거가 된 상속세 및 증여세법·국제조세조정법 조문 원문 링크와 국세청 질의회신 조회 방법을 추가.